

Analyse von Wero von Appwee
Bei einer Zahlung zählt für mich vor allem, ob der Ablauf im entscheidenden Moment verständlich bleibt: Kann ich Geld senden, ohne erst lange nach der richtigen Funktion zu suchen, und weiß ich anschließend, was passiert ist? Wero ist eine kostenlose Finanz-App von EPI Company SE, die Zahlungen in Europa in den Mittelpunkt stellt. Der Ansatz klingt praktisch, doch bei einer Zahlungs-App hängt der tatsächliche Nutzen stark davon ab, ob die Menschen, mit denen ich Geld austauschen möchte, sie ebenfalls verwenden.
Tempo im Zahlungsalltag: schnell gedacht, aber nicht automatisch überall passend
Die Idee hinter Wero ist besonders dann interessant, wenn ich eine Zahlung direkt zwischen Personen erledigen möchte, statt dafür erst Bargeld zu organisieren oder einen Umweg über eine andere App zu nehmen. Für den Alltag bedeutet „schnell“ allerdings mehr als ein zügiger Bildschirmwechsel: Ich muss den passenden Empfänger finden, den Betrag korrekt eingeben und vor dem Bestätigen prüfen können, ob ich wirklich an die richtige Person zahle. Bei Geld sollte ein kurzer, nachvollziehbarer Ablauf wichtiger sein als bloße Geschwindigkeit.
Mein sinnvollster Einsatz wäre eine gemeinsame Rechnung nach dem Essen. Eine Person bezahlt, und die anderen gleichen ihren Anteil anschließend aus, statt am Tisch Kleingeld zusammenzusuchen. Auch für kleine spontane Ausgaben unter Bekannten kann eine Zahlungs-App bequemer sein als eine Überweisung, die man später am Computer erledigt. Wero passt in diesem Szenario vor allem dann, wenn die Beteiligten den Dienst ohnehin eingerichtet haben. Ist das nicht der Fall, wird aus dem vermeintlichen Zeitgewinn schnell eine Erklärung, weshalb jemand eine weitere App installieren soll.
Das ist der entscheidende Unterschied zu Bargeld und zu den gewohnten Banking-Abläufen: Bargeld funktioniert ohne gemeinsames digitales Verfahren, während eine Banküberweisung vielen bereits vertraut ist. Wero ist deshalb nicht automatisch die bessere Wahl für jede Zahlung. Ich würde es als mögliche Abkürzung für passende Situationen betrachten, nicht als Grund, alle anderen Zahlungswege beiseitezulegen. Vor dem ersten gemeinsamen Einsatz lohnt es sich, mit den Leuten, an die ich regelmäßig Geld sende, abzuklären, ob Wero für sie ebenfalls infrage kommt.
Wer nach einer besonders flinken Bedienung sucht, sollte außerdem unterscheiden zwischen einer schnellen Eingabe und einer verlässlich abgeschlossenen Zahlung. Bei einer Finanz-App möchte ich vor dem Absenden genug Gelegenheit haben, Empfänger und Betrag zu kontrollieren. Ein zusätzlicher Blick auf die Bestätigung ist keine unnötige Bremse, sondern eine vernünftige Schutzroutine. Gerade wenn mehrere ähnliche Namen infrage kommen, würde ich nicht aus Gewohnheit durch den Ablauf tippen.
Wenn mehrere Zahlungen kurz hintereinander anstehen
Bei einer einzelnen Zahlung ist der Aufwand leicht einzuschätzen. Anspruchsvoller wird es, wenn ich nach einem Ausflug mehrere kleine Beträge ausgleichen oder eine gemeinsame Ausgabe aufteilen muss. Dann sollte ich nicht nur auf das Tempo der App achten, sondern auch darauf, ob ich jede Zahlung sauber voneinander unterscheiden kann. Eine praktische Routine ist, den Zweck gedanklich festzuhalten und jede Übertragung unmittelbar nach dem Auslösen zu prüfen. So sinkt das Risiko, beim schnellen Wechsel zwischen Empfängern etwas zu verwechseln.
Für solche Momente würde ich Wero nicht als Ersatz für eine persönliche Abrechnung oder eine sorgfältige Haushaltsübersicht ansehen. Wenn ich regelmäßig viele Ausgaben verbuche, brauche ich einen klaren Überblick über meine Finanzen; eine einzelne Zahlungslösung ist nicht automatisch dafür geeignet. Bei einer seltenen gemeinsamen Rechnung ist eine einfache Übertragung dagegen plausibel. Der Nutzen entsteht also weniger durch möglichst viele tägliche Vorgänge als durch einen passenden, überschaubaren Anlass.
Auch unterwegs ist diese Abwägung hilfreich. Wenn ich gerade wenig Zeit habe, sollte ich eine Zahlung nicht unter Druck bestätigen, nur weil ein digitaler Weg bequemer erscheint. Ich prüfe lieber kurz, ob der richtige Kontakt ausgewählt ist und die Summe stimmt. Diese kleine Pause ist bei jedem Zahlungsdienst sinnvoll und gehört für mich zu einem guten Umgang mit einer App, die unmittelbar mit Geld zu tun hat.
Verlässlichkeit heißt auch, ruhig mit Unsicherheit umzugehen
Eine Zahlungs-App muss für mich vor allem berechenbar wirken. Ich möchte erkennen, ob ich einen Vorgang bereits bestätigt habe, statt aus Unsicherheit dieselbe Zahlung noch einmal anzustoßen. Falls ein Ablauf nicht eindeutig erscheint, ist die sicherere Reaktion, zunächst den Status in der App zu prüfen und nicht sofort erneut zu senden. Das ist keine besondere Wero-Funktion, sondern eine allgemeine Vorsichtsmaßnahme, die bei digitalen Zahlungen unnötige Doppelversuche vermeiden kann.
Die Bewertungen zeigen ein gemischtes, aber durchaus beachtliches Bild: Wero kommt auf einen Durchschnitt von 3,7 bei rund 49.000 Bewertungen und etwa 1.600 Rezensionen. Mehr als eine Million Installationen deuten darauf hin, dass sich viele Menschen mit dem Dienst beschäftigen. Solche Zahlen ersetzen jedoch keine eigene Erfahrung und sagen nicht, ob die App für meinen konkreten Freundeskreis oder meinen Zahlungsalltag geeignet ist. Ich würde sie als Hinweis auf eine etablierte Präsenz lesen, nicht als Garantie, dass jeder Ablauf für jede Person reibungslos passt.
Mein praktischer Rat für den Einstieg: zuerst eine kleine, überschaubare Zahlung mit einer vertrauten Person ausprobieren. Dabei kann ich in Ruhe beobachten, ob das Finden des Empfängers verständlich ist und ob ich mich nach dem Bestätigen sicher fühle. Für eine große oder zeitkritische Übertragung würde ich keinen neuen Zahlungsweg zum ersten Mal testen. Eine vertraute Alternative ist in genau diesem Moment meist die vernünftigere Wahl.
Galerie
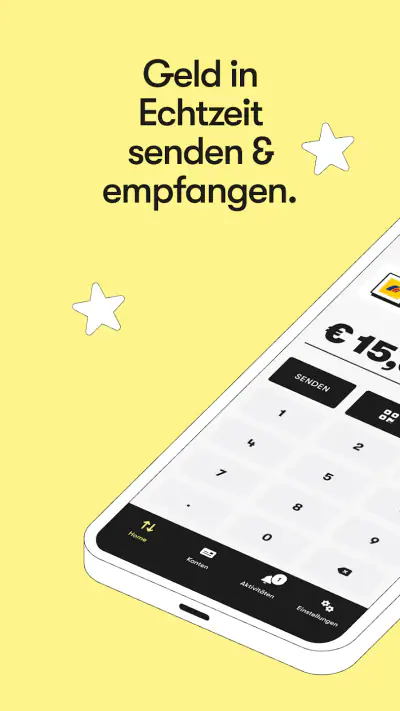
Ebenso wichtig ist eine klare Entscheidung, wann ich auf einen anderen Weg ausweiche. Wenn die andere Person Wero nicht nutzen möchte oder der Vorgang für beide nicht vertraut ist, sollte ich nicht darauf bestehen. Bargeld oder die gewohnte Überweisung können dann weniger Erklärungsbedarf verursachen. Eine Zahlungs-App ist nur dann eine praktische Abkürzung, wenn beide Seiten mit dem Ablauf einverstanden sind.
Geräteanforderungen und sinnvolle Erwartungen an die App
Die App ist kostenlos und mit einer Altersfreigabe von USK ab 0 Jahren versehen. Das macht sie nicht automatisch zur passenden eigenständigen Zahlungs-App für Kinder: Bei Finanzthemen zählen neben der Alterskennzeichnung auch die persönliche Situation und ein verantwortungsvoller Umgang mit Zahlungen. Für Eltern ist die Einstufung daher lediglich ein Hinweis zur Medienfreigabe, keine Empfehlung, jüngeren Kindern ohne Begleitung Geldtransfers zu überlassen.
Wero läuft ab Android 9; die aktuelle Version ist 1.0.42. Wer ein älteres Android-Gerät nutzt, sollte diese Mindestanforderung vor der Installation prüfen. Bei einem Gerät, das die Voraussetzung erfüllt, würde ich dennoch auf genügend freien Speicher und eine aktuelle Systemumgebung achten, wie bei jeder Finanz-App. Daraus lässt sich aber keine konkrete Aussage über den tatsächlichen Speicherverbrauch, die Akkunutzung oder die Geschwindigkeit auf einem bestimmten Telefon ableiten.
Für die gefühlte Leistung sind oft auch ganz alltägliche Dinge ausschlaggebend: eine langsame Verbindung, ein älteres Gerät oder Ablenkung beim Ausfüllen können den Ablauf mühsamer wirken lassen. Ich würde deshalb nicht allein aus einem kurzen Hänger schließen, dass eine Zahlung fehlgeschlagen ist. Erst den angezeigten Vorgangsstatus prüfen, dann entscheiden, ob ein weiterer Schritt nötig ist. Gerade bei Geld ist ein Moment Geduld oft besser als ein vorschneller zweiter Versuch.
Bei sensiblen Zahlungen nutze ich außerdem ein entsperrtes, persönliches Gerät und kontrolliere vor dem Start, ob ich genügend Ruhe habe, um Empfänger und Betrag zu prüfen. Das ist kein Ersatz für die Sicherheitsmechanismen einer App, sondern eine einfache Gewohnheit, die Verwechslungen vorbeugen kann. Wenn ich mein Telefon mit anderen teile oder häufig zwischen Apps wechsle, sollte ich besonders darauf achten, nicht im falschen Moment eine Zahlung zu bestätigen.
Für wen Wero passt – und wann eine Alternative praktischer bleibt
Wero dürfte vor allem für Menschen interessant sein, die eine weitere digitale Möglichkeit für Zahlungen im Alltag ausprobieren möchten und regelmäßig mit Personen zu tun haben, die denselben Weg nutzen. Besonders überzeugend ist der mögliche Komfort bei kleinen, unkomplizierten Ausgleichen unter Bekannten. Wer dagegen nur selten Geld digital versendet und mit der vertrauten Überweisung zufrieden ist, hat womöglich keinen starken Grund, sein Verhalten zu ändern.
Auch wer eine umfassende Finanzverwaltung erwartet, sollte seine Erwartungen passend setzen. Eine Zahlungs-App löst nicht automatisch Aufgaben wie die langfristige Budgetplanung oder den Überblick über sämtliche Kontobewegungen. Für diese Ziele ist eine dafür gedachte Banking- oder Haushaltslösung eher geeignet. Wero lässt sich sinnvoller als ergänzender Zahlungsweg betrachten, dessen Wert davon abhängt, ob er genau die Situationen abdeckt, in denen ich sonst einen umständlicheren Weg wählen würde.
Das unterscheidet die App auch von Bargeld: Bargeld ist unmittelbar und braucht keine gemeinsame App, ist aber für spontane digitale Ausgleiche nicht immer praktisch. Gegenüber einer gewöhnlichen Überweisung kann ein spezialisierter Zahlungsablauf bequemer wirken, sofern beide Seiten damit zurechtkommen. Ich würde deshalb nicht nach einem universellen Sieger suchen. Die passende Methode hängt davon ab, wer bezahlt, wie dringend es ist und ob alle Beteiligten den jeweiligen Ablauf kennen.
Mein Fazit: eine nützliche Ergänzung, kein Grund für blinden Wechsel
Mein Urteil fällt vorsichtig positiv aus. Wero hat einen klaren Platz als Finanz-App für digitale Zahlungen, und der kostenlose Einstieg macht es leicht, den Dienst für einen konkreten Anlass in Betracht zu ziehen. Der größte praktische Vorteil liegt für mich nicht in einem Versprechen, dass jede Zahlung stets schneller ist, sondern darin, einen weiteren passenden Weg für den Austausch mit anderen zu haben.
Gleichzeitig sollte ich den entscheidenden Vorbehalt nicht übersehen: Eine Zahlungs-App ist nur dann wirklich bequem, wenn die Personen auf der anderen Seite sie ebenfalls verwenden und ich dem angezeigten Ablauf vertraue. Für neue Kontakte, ungewohnte Empfänger oder besonders dringende Zahlungen kann eine bereits etablierte Alternative die bessere Wahl sein. Ich würde Wero zunächst mit einer kleinen Zahlung im vertrauten Umfeld testen und erst danach entscheiden, ob es meinen Alltag tatsächlich einfacher macht.
Unterm Strich empfehle ich Wero als Ergänzung für Menschen, die digitale Zahlungen zwischen Bekannten gelegentlich vereinfachen möchten. Wer eine vollständige Finanzzentrale erwartet oder keine Lust hat, andere von einem zusätzlichen Zahlungsweg zu überzeugen, wird wahrscheinlich weniger davon haben. Mit realistischen Erwartungen und sorgfältiger Kontrolle von Empfänger und Betrag kann die App eine nützliche Option sein, ohne dass ich meine gewohnten Zahlungswege vorschnell aufgeben muss.
Wero Vor- und Nachteile
- Geld lässt sich direkt an Kontakte senden
- ohne deren IBAN zu kennen.
- Die Nutzung ist in die Apps teilnehmender Banken integriert.
- Für private Überweisungen fallen in der Regel keine Gebühren an.
- Zahlungen werden meist innerhalb weniger Sekunden gutgeschrieben.
- Die Anmeldung erfolgt über die eigene Bank und deren Sicherheitsverfahren.
- Beide Personen müssen Wero nutzen und bei einer teilnehmenden Bank sein.
- Verfügbarkeit und Funktionen können je nach Bank und Land variieren.
- Bei einer falschen Empfängerangabe kann eine Zahlung schwer rückgängig sein.
- Nicht alle Händler oder Online-Shops akzeptieren Wero als Zahlungsmittel.
- Für manche Nutzer ist die separate Wero-App weniger bequem als die Banking-App.
Wero Häufig gestellte Fragen
Was ist Wero und wofür kann ich die App nutzen?
Wero ist ein europäischer Zahlungsdienst, mit dem Sie Geld direkt zwischen Bankkonten senden und empfangen können. Je nach teilnehmender Bank und verfügbarem Funktionsumfang lässt sich die Zahlung häufig über die Telefonnummer oder E-Mail-Adresse einer Person starten, statt deren IBAN einzutippen. Wero kann außerdem für Zahlungen bei unterstützten Onlinehändlern oder in weiteren Alltagssituationen angeboten werden. Welche Funktionen Sie tatsächlich nutzen können, hängt von Ihrem Land und Ihrer Bank ab.
Wie kann ich mich bei Wero anmelden und welche Voraussetzungen gibt es?
Für die Nutzung benötigen Sie in der Regel ein unterstütztes Bankkonto und müssen Wero über die App Ihrer Bank oder eine bereitgestellte Wero-App einrichten. Dabei werden Sie durch die Anmeldung geführt und bestätigen Ihre Identität nach den Vorgaben des jeweiligen Anbieters. Prüfen Sie vor dem Download, ob Ihre Bank und Ihr Land unterstützt werden und ob Ihr Smartphone die nötigen Systemanforderungen erfüllt. Die Einrichtungsschritte und verfügbaren Funktionen können je nach Bank unterschiedlich sein.
Ist Wero sicher, und worauf sollte ich bei Zahlungen achten?
Wero ist darauf ausgelegt, Zahlungen über teilnehmende Banken und deren Sicherheitsverfahren abzuwickeln. Trotzdem sollten Sie jede Zahlung sorgfältig prüfen: Kontrollieren Sie Empfängername und Betrag, bevor Sie eine Transaktion bestätigen, und geben Sie niemals Zugangsdaten oder Bestätigungscodes an andere weiter. Eine bereits ausgeführte Zahlung kann sich möglicherweise nicht einfach zurückholen lassen. Öffnen Sie keine verdächtigen Links und wenden Sie sich bei ungewöhnlichen Aktivitäten direkt an Ihre Bank oder den offiziellen Support.
Kostet die Nutzung von Wero etwas, und wie schnell kommt das Geld an?
Ob Gebühren anfallen, richtet sich nach den Bedingungen Ihrer Bank sowie nach der Art der Transaktion. Viele Zahlungen zwischen Privatpersonen werden als schnelle Überweisungen angeboten, doch Verfügbarkeit und Bearbeitungszeit können von Bank, Land, Empfänger und technischer Situation abhängen. Auch Händlerzahlungen können anderen Bedingungen unterliegen. Informieren Sie sich deshalb vor der ersten Nutzung im Preis- und Leistungsverzeichnis Ihrer Bank und prüfen Sie in der App, ob Gebühren oder besondere Hinweise für die jeweilige Zahlung angezeigt werden.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder ich Geld an die falsche Person gesendet habe?
Prüfen Sie zunächst den Zahlungsstatus in der App und kontrollieren Sie, ob Ihre Bank eine Störung oder eine zusätzliche Bestätigung meldet. Bei einer fehlgeschlagenen Zahlung sollten Sie nicht sofort mehrfach senden, sondern erst klären, ob der Betrag bereits abgebucht wurde. Haben Sie Geld an die falsche Person überwiesen, kontaktieren Sie umgehend Ihre Bank und den Empfänger, falls dessen Kontaktdaten bekannt sind. Eine Rückbuchung ist nicht garantiert; bewahren Sie daher Transaktionsdetails und Belege auf.

Herunterladen













